Die Ausgaben der gesetzlichen Krankenkassen steigen seit Jahren deutlich: Lagen sie 2020 noch bei rund 249 Mrd. €, waren es zuletzt bereits 336 Mrd. € (Quelle: Tagesschau). Ein Anstieg, der die Finanzierung des Gesundheitssystems zunehmend unter Druck setzt. Denn während die Kosten kontinuierlich wachsen, reichen die Einnahmen immer weniger aus, um die steigenden Ausgaben zu decken. Für das kommende Jahr rechnet eine Kommission der Bundesregierung bereits mit einem Defizit von 15 Mrd. €.
Die Kostentreiber sind vielfältig: Medizinischer Fortschritt, eine höhere Lebenserwartung und die allgemeine Inflation erhöhen die Ausgaben für Behandlungen, Energie und medizinisches Material.
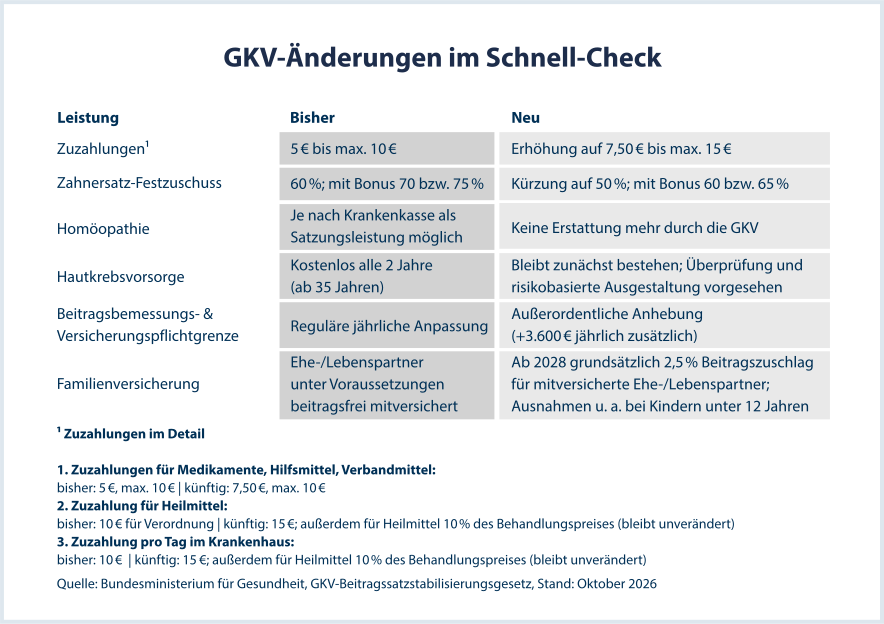
Mit dem GKV-Beitragssatzstabilisierungsgesetz reagiert die Bundesregierung auf diese Entwicklung. Die Reform tritt zum 1. Januar 2027 in Kraft und soll die Finanzierung der gesetzlichen Krankenversicherung langfristig stabilisieren. Damit verbunden sind Veränderungen, die sich auch unmittelbar auf die Versicherten auswirken.
2027: höhere Einkommensgrenzen
Auch wenn die Beitragssätze stabil bleiben, kann die Krankenversicherung für einen Teil der Versicherten teurer werden. Der Grund: Die Beitragsbemessungsgrenze (BBG) steigt deutlich. Sie bestimmt, bis zu welchem Einkommen Beiträge zur gesetzlichen Krankenversicherung erhoben werden.
Für Pflichtversicherte, deren Einkommen unterhalb dieser Grenze liegt, hat die Anhebung zunächst keine unmittelbare Auswirkung. Anders sieht es bei freiwillig gesetzlich Versicherten mit entsprechend hohem Einkommen aus.
Bis zu 1.383,37 € monatlich für freiwillig Versicherte
Die Beitragsbemessungsgrenze in der Krankenversicherung steigt 2027 auf 76.500 € jährlich. Für freiwillig Versicherte kann sich daraus ein GKV-Höchstbeitrag von 1.383,37 €* ergeben.
Dadurch lohnt es sich gerade für freiwillig Versicherte, genauer hinzusehen: Wie hoch ist mein künftiger Beitrag – und welche Leistungen erhalte ich dafür? Wann kommt die private Krankenversicherung infrage?
Neben der Beitragsbemessungsgrenze steigt 2027 auch die Jahresarbeitsentgeltgrenze (JAEG). Sie entscheidet darüber, ab welchem Einkommen Arbeitnehmer zwischen gesetzlicher und privater Krankenversicherung wählen können.
Ab dem 1. Januar 2027 liegt diese Grenze bei 84.150 € brutto im Jahr. Wer mit seinem regelmäßigen Einkommen darüber liegt und die weiteren Voraussetzungen erfüllt, kann grundsätzlich in die private Krankenversicherung wechseln.
Doch die Entscheidung zwischen GKV und PKV sollte niemals allein vom Beitrag abhängen. Entscheidend ist, welches System langfristig zur persönlichen Lebenssituation, zur Familienplanung und zu den eigenen Ansprüchen an die medizinische Versorgung passt. Nicht einfach wechseln – erst vergleichen.
* kinderlos, bei 2,9 % durchschnittlichem Kassenzusatzbeitrag, ohne eventuellen Arbeitgeberzuschuss
Unser Rat: Lassen Sie beide Systeme individuell gegenüberstellen.
Ihr afm Berater prüft gemeinsam mit Ihnen, welche Lösung zu Ihrer persönlichen Situation und Ihren Anforderungen an eine gute Gesundheitsversorgung passt.