Ob Möbel, Kleidung, Elektronik, Fahrräder oder persönliche Erinnerungsstücke – in Ihrem Zuhause steckt oft mehr Wert, als Sie auf den ersten Blick vermuten. Doch was passiert, wenn ein Feuer, ein Leitungswasserschaden oder ein Einbruch große Teile des Hausrats beschädigt oder zerstört? Entscheidend ist dann, ob Ihre Versicherungssumme zum tatsächlichen Wert Ihres Hausrats passt.
Quadratmeter-Modell oder Versicherungssummen-Modell?
Bei der Hausratversicherung gibt es unterschiedliche Modelle zur Absicherung Ihrer Sachwerte. Beim Quadratmeter-Modell gibt es in der Regel eine festgelegte Höchstentschädigungssumme. Bei korrekter Angabe der Quadratmeter wird im Schadenfall keine Unterversicherung geprüft – das schützt vor Leistungskürzungen bei Teilschäden.
Beim Versicherungssummen-Modell wird eine konkrete Versicherungssumme vereinbart. Sie wird in der Regel anhand der Wohnfläche und eines vom jeweiligen Versicherer festgelegten Wertes pro Quadratmeter berechnet. Diese sollte dem tatsächlichen Wert Ihres Hausrats entsprechen. Ist die Versicherungssumme zu niedrig angesetzt, entsteht im Schadenfall eine Unterversicherung.
Werte ändern sich
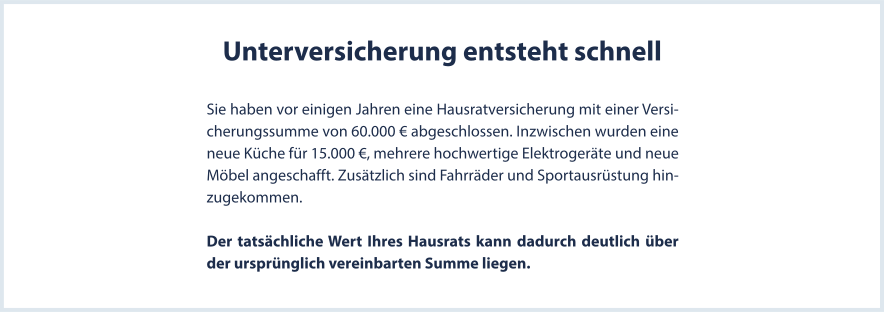
Der Wert des Hausrats verändert sich im Laufe der Zeit. Ein Umzug, eine neue Küche, hochwertigere Unterhaltungselektronik oder ein neu eingerichtetes Kinderzimmer können den Gesamtwert deutlich erhöhen.
Eine regelmäßige Überprüfung der Versicherungssumme hilft, solche Veränderungen zu erkennen. Dabei prüfen wir gemeinsam mit Ihnen, welche Werte sich in Ihrem Haushalt befinden und ob die bestehende Versicherungssumme noch angemessen ist. Gleichzeitig lohnt sich ein Blick darauf, ob Bedingungen und Leistungsinhalte Ihres Vertrages noch zeitgemäß sind.
Sinnvolle Ergänzungen zum Grundschutz
Je nach persönlicher Situation können zusätzliche Bausteine sinnvoll sein. Dazu gehören bspw. die Absicherung von Fahrrädern und E-Bikes, Elementargefahren wie Überschwemmung oder Starkregen sowie Glasbruch. Für Wertsachen wie Uhren, Schmuck, Kunst oder hochwertige Sammlungen sind die Versicherungssummen begrenzt und besondere Vereinbarungen erforderlich.
Welche Absicherung sinnvoll ist, hängt von Ihrer Wohnsituation, Ihren persönlichen Werten und Ihren individuellen Anforderungen ab.
Doch nicht nur der Hausrat verändert sich. Auch bei der Wohngebäudeversicherung sollten die zugrunde liegenden Werte regelmäßig überprüft werden. An- und Umbauten, Modernisierungen oder gestiegene Baukosten können Einfluss auf den erforderlichen Versicherungsschutz haben.
Gut versichert – auch wenn sich das Leben verändert
Damit Sie im Schadenfall nicht vor einer unerwarteten Versicherungslücke stehen, sollten Versicherungsschutz und persönliche Werte regelmäßig aufeinander abgestimmt werden.
Doch die richtige Versicherungssumme allein reicht nicht aus: Wir prüfen, ob Ihr Vertrag noch zeitgemäß ist, und gestalten den für Sie passenden Versicherungsschutz – mit aktuellen Bedingungen, Top-Leistungen und, je nach Tarif, ohne Höchstbegrenzung der Versicherungssumme.
Sprechen Sie Ihren afm Berater an. Gemeinsam prüfen wir, ob Ihre Absicherung noch zu Ihren Werten und Ihrer aktuellen Lebenssituation passt.