Für Riestersparer stellt sich ab 2027 die Frage: Bestehenden Vertrag weiterführen oder die neuen Möglichkeiten nutzen? Was sinnvoll ist, hängt nicht allein von der Förderung ab. Auch Vertragskonditionen, Restlaufzeit, persönliche Ziele und die Bereitschaft, Kapitalmarktrisiken einzugehen, sollten berücksichtigt werden.
Wer nichts unternimmt, kann seinen Riestervertrag grundsätzlich nach den bisherigen Regelungen fortführen. Trotz der Verbesserungen durch die Altersvorsorge-Reform kann es individuell vorteilhaft sein, beim bisherigen Vertrag und der bisherigen Förderung zu bleiben.
Gleichzeitig besteht die Möglichkeit, in die neue Förderwelt zu wechseln und vorhandenes Guthaben unter bestimmten Voraussetzungen in ein neues Modell zu übertragen. Doch eine attraktivere Förderung allein ist kein Grund für einen Wechsel. Bestehende Verträge können Vorteile wie besondere Vertragsbedingungen, Garantien oder bereits erworbene Ansprüche enthalten, die dabei verloren gehen können.
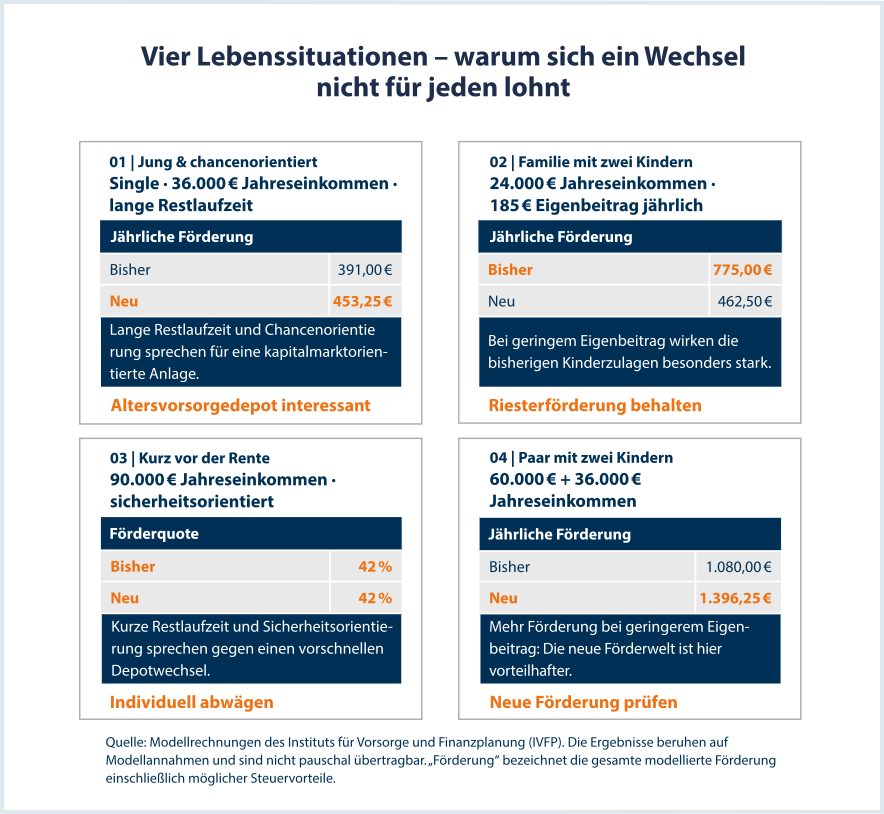
Die Modellfälle zeigen: Eine höhere Förderung allein entscheidet nicht
Beim Single sprechen die lange Restlaufzeit und das chancenorientierte Anlegerprofil für das Altersvorsorgedepot. Beim Paar mit zwei Kindern fällt die neue Förderung vorteilhafter aus. Bei geringem Einkommen und ebenfalls zwei Kindern kann dagegen die alte Riesterförderung im Vorteil sein. Kurz vor der Rente können wiederum eine kurze Restlaufzeit und ein sicherheitsorientiertes Anlegerprofil gegen einen Wechsel ins Altersvorsorgedepot sprechen. Die Beispiele machen deutlich, wie wichtig eine individuelle Betrachtung und Beratung ist.
Welche Möglichkeiten haben Riestersparer?
- Vertrag weiterführen: Der bestehende Riestervertrag wird nach den bisherigen Regelungen unverändert fortgeführt.
- Förderung wechseln, Vertrag behalten: Der bestehende Riestervertrag kann zu den bisherigen Konditionen weitergeführt werden, während ausschließlich auf die neue Fördersystematik umgestellt wird. Ob sich das lohnt, hängt von der individuellen Förderberechtigung und den persönlichen Beiträgen ab.
- Guthaben übertragen: Das vorhandene Guthaben kann – sofern die Voraussetzungen erfüllt sind – in ein neues gefördertes Altersvorsorgeprodukt übertragen werden. Ab diesem Zeitpunkt gelten die neuen Förderregeln.
- Vertrag beitragsfrei stellen: Der bisherige Vertrag kann unter bestimmten Voraussetzungen beitragsfrei gestellt und parallel ein neues gefördertes Produkt abgeschlossen werden.
Achtung: Kündigung und Wechsel sind nicht dasselbe!
Wer seinen Riestervertrag vorschnell kündigt, riskiert erhebliche finanzielle Nachteile: Bereits erhaltene Zulagen und Steuervorteile können zurückgefordert werden. Ein Wechsel in die neue Förderwelt ist dagegen unter bestimmten Voraussetzungen ohne Rückzahlung der Förderung möglich. Allerdings ist die Entscheidung für das neue Fördersystem nicht rückgängig zu machen. Lassen Sie deshalb vorab prüfen, welche Variante für Sie langfristig sinnvoll ist. Ihr afm Berater unterstützt Sie gerne.
Worauf kommt es bei der Entscheidung an?
Wie lange dauert es noch bis zum Rentenbeginn? Welche Garantien und Vertragsvorteile bestehen bereits? Welche Renditechancen und Risiken bieten die neuen Möglichkeiten? Entscheidend ist das Zusammenspiel aus Förderung, Vertragsbedingungen und persönlichen Vorsorgezielen. Nur ein individueller Vergleich zeigt, welche Lösung langfristig sinnvoll ist.
afm Vorsorgeinventur
Wir bieten unseren Kunden eine Vorsorgeberatung auf Basis einer ganzheitlichen Systematik. Wir beachten bei unserem Vorgehen alle wichtigen Bestandteile für die Gestaltung Ihrer ganz individuellen und leistungsstarken Vorsorgestrategie. Nutzen Sie unser Angebot für eine vollständige Inventur für mehr Leistung und mehr Förderung!
Jetzt Vorsorge prüfen und die richtigen Entscheidungen für morgen treffen.
Dieser Beitrag ist der dritte Teil unserer Informationsreihe zur Altersvorsorge-Reform ab 2027. Im Mittelpunkt steht die Frage, ob Riestersparer ihren bestehenden Vertrag weiterführen oder die neuen Möglichkeiten nutzen sollten – und warum sich ein Wechsel nicht für jeden lohnt.
Teil 1: Die Reform im Überblick
Teil 2: Die neuen Vorsorgemöglichkeiten
Teil 3: Riester behalten oder wechseln?
Teil 4: Neue Fördermöglichkeiten für Selbständige und Freiberufler (noch nicht veröffentlicht)